一名博士后研究人员利用虚假采购和报销材料,数年间套取科研经费1426万余元,最终因诈骗罪被判8年。案件不仅涉及个人违法,也暴露出科研采购与财务审核之间的薄弱环节。
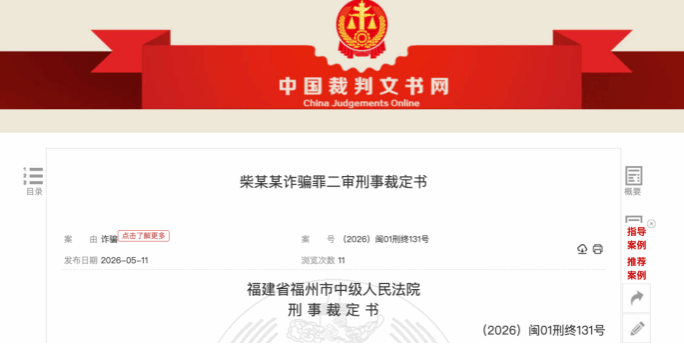
案件以终审维持原判结束
公开判决显示,柴某某在攻读硕博期间参与导师团队科研工作,并协助办理科研经费报销。2018年至2023年,他通过虚开发票和冒签材料,制造并不存在的试剂耗材采购。
涉案金额达到1426万余元。法院认定其行为构成诈骗罪,一审判处有期徒刑8年并处罚金,二审驳回了上诉。
资金如何通过报销流程流出
判决披露的操作方式包括:由他人控制的公司开具虚假采购发票,冒签医生姓名,提交医院财务报销,开票公司扣除约10%手续费后,再将资金转入柴某某指定账户。
案件中的关键并不只是发票造假,而是虚假供应商和付款对象能够穿透多道审核。报销材料在形式上看似完整,却没有对应的真实实验和耗材使用。
案发后,柴某某退出部分款项,但仍有较大金额需要继续退赔。法院结合自首、认罪认罚和退赃等情节,同时考虑诈骗金额和次数,作出上述判决。
科研经费管理的薄弱点在哪里
科研采购通常涉及申请人、项目负责人、供应商、验收人员、财务审核和支付部门。如果关键环节由少数人员集中掌握,制度监督就容易流于形式。
仅检查发票是否齐全并不足够。还需要核对采购是否真实、耗材是否验收、供应商是否长期异常、资金是否最终回流到项目成员或关联账户。
异常交易监测、供应商轮换和抽查机制,可以在风险累积之前提供预警。对高风险项目,还应加强采购与报销的独立复核。
信任之外还需要制度约束
科研活动需要自主空间,但这种自主不等于资金可以脱离监管。项目负责人和团队成员都应明确经费使用的法律边界。
将采购、验收、审批、付款权限合理分离,并建立可追溯记录,可以在不增加过多行政负担的前提下提高透明度。
科研诚信既包括数据和论文,也包括资金使用。保护公共科研投入,需要制度、技术和日常监督共同发挥作用。


